

Hipoteca fixa, variable o mixta: quina et convé amb exemples reals
T'expliquem les diferències entre cada tipus d'hipoteca, amb els seus avantatges i desavantatges ajudant-te a triar la teva millor opció.
A l’hora de triar una hipoteca, no existeix una opció «perfecta» per a tothom; l’elecció dependrà de la teva situació personal, els teus ingressos, la teva estabilitat laboral, la teva tolerància al risc i els teus plans a mitjà i llarg termini.
Des d’aFinance, com a experts en intermediació hipotecària, t’expliquem de manera clara com funciona cada tipus d’hipoteca i què pots esperar de cadascun perquè puguis prendre una decisió informada i adaptada a les teves necessitats reals. A més, et mostrarem exemples pràctics i comparatives reals que t’ajudaran a visualitzar quant pagaries en cada cas.
Hipoteca Fixa
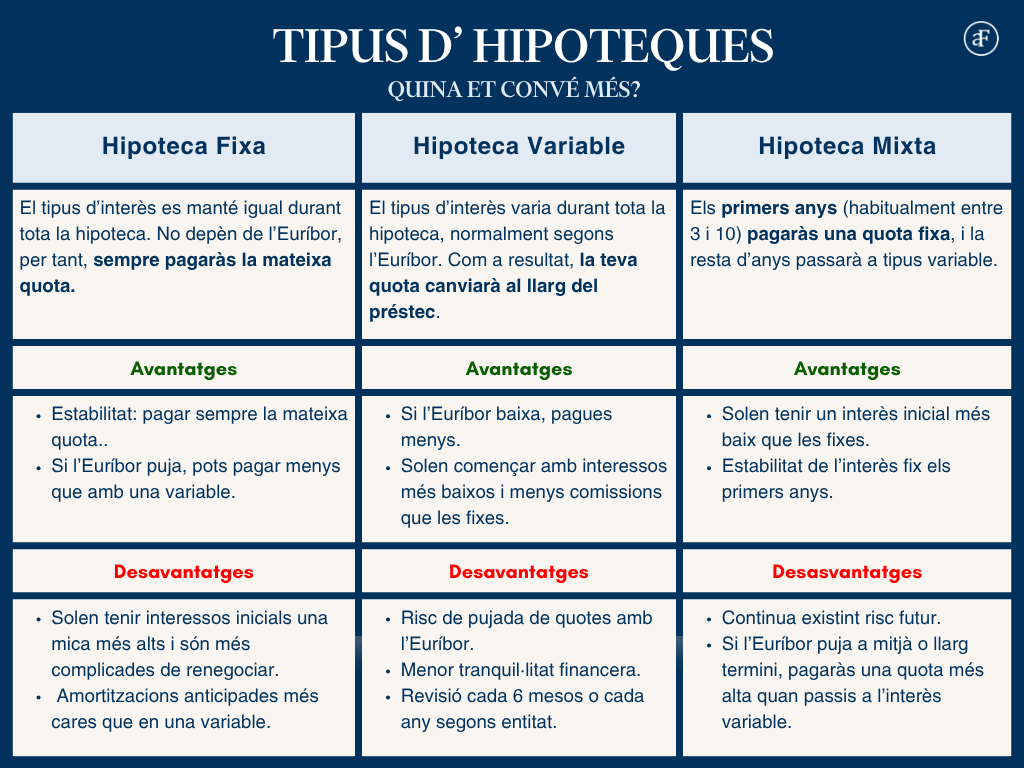
Gràcies a aquesta estabilitat, la hipoteca fixa t’ofereix una gran tranquil·litat i et permet planificar el pressupost familiar a llarg termini sense por de pujades inesperades. És especialment interessant en moments d’incertesa econòmica o quan l’euríbor és alt o mostra una tendència a l’alça.
Tot i que el seu tipus d’interès inicial acostuma a ser una mica més alt que el de les hipoteques variables, molts dels nostres clients prefereixen assumir un cost lleugerament superior a canvi d’evitar riscos i guanyar previsibilitat financera.
En definitiva, la hipoteca fixa és l’opció ideal per a tu si busques seguretat i estabilitat en la teva inversió a llarg termini.
Vols conèixer el millor tipus d’interès fix per al teu perfil?
CONSULTA LA TEVA QUOTA MENSUAL FIXA
Hipoteca variable
Normalment, les revisions es fan cada 6 o 12 mesos, moment en què el banc recalcula la quota aplicant el nou valor de l’euríbor més el diferencial pactat en el moment de la signatura. Aquest tipus d’hipoteca acostuma a començar amb un tipus d’interès inicial més baix que el d’una hipoteca fixa, fet que la converteix en una opció atractiva per a aquells que busquen pagar menys durant els primers anys o confien que l’euríbor es mantingui estable o fins i tot baixi. Tanmateix, implica un risc més elevat, ja que, si l’euríbor puja, la teva quota mensual també augmentarà.
Per tant, la hipoteca variable és adequada per a tu si pots assumir les fluctuacions del mercat i si preveus que els tipus d’interès tendiran a baixar a mitjà o llarg termini.
Com afectaria la pujada o la baixada de l’euríbor a la teva quota?
SOL·LICITA EL TEU PREESTUDI GRATUÏT AQUÍ
Hipoteca mixta
L’etapa inicial acostuma a durar entre 3 i 10 anys, segons les condicions de cada banc. A partir d’aquest moment, la teva quota passarà a ser variable i podrà pujar o baixar en cada revisió, generalment cada 6 o 12 mesos.
Aquest tipus d’hipoteca és ideal si vols estabilitat al principi i flexibilitat després, especialment si creus que els teus ingressos augmentaran amb el temps o si esperes que els tipus d’interès baixin en el futur.
Si vols comparar com quedaria la teva quota d’hipoteca mixta respecte d’una fixa o variable, a aFinance te la calculem sense compromís:
SOL·LICITA LES TEVES QUOTES HIPOTECÀRIES
Quin tipus d’hipoteca et convé segons el teu perfil?
Cada tipus d’hipoteca té avantatges segons les teves necessitats i la teva tolerància al risc. A continuació, et presentem tres exemples reals de clients als quals hem ajudat a triar l’opció més adequada segons els seus perfils:
✔️ L’Alejandra i en Miguel buscaven estabilitat sense riscos.
Van aconseguir la seva hipoteca fixa a l’1,85% a 30 anys
Aquesta parella tenia un pressupost ajustat. Des d’aFinance, vam comparar i negociar amb diverses entitats bancàries, aconseguint el tipus d’interès més competitiu del mercat i oferint-los una estabilitat total per evitar pujades inesperades en les seves quotes.
✔️ La María i en Marc tenien marge econòmic.
Hipoteca variable al 0,45%
Amb capacitat per assumir períodes de quotes més elevades, vam aconseguir per a aquesta parella de Barcelona la hipoteca variable que millor s’adaptava al seu perfil i a les seves necessitats.
✔️ La Laura comprava un habitatge a València tota sola..
100% de finançament en una hipoteca mixta a l’1,9% durant 8 anys i, després, euríbor + 0,45%
La Laura volia pagar menys durant els primers anys, ja que sabia que els seus ingressos augmentarien amb el temps. Després d’haver treballat a l’estranger, des d’aFinance la vam ajudar a aconseguir la hipoteca més adequada amb el 100% de finançament.
Quant pagaré segons el meu tipus d’hipoteca?
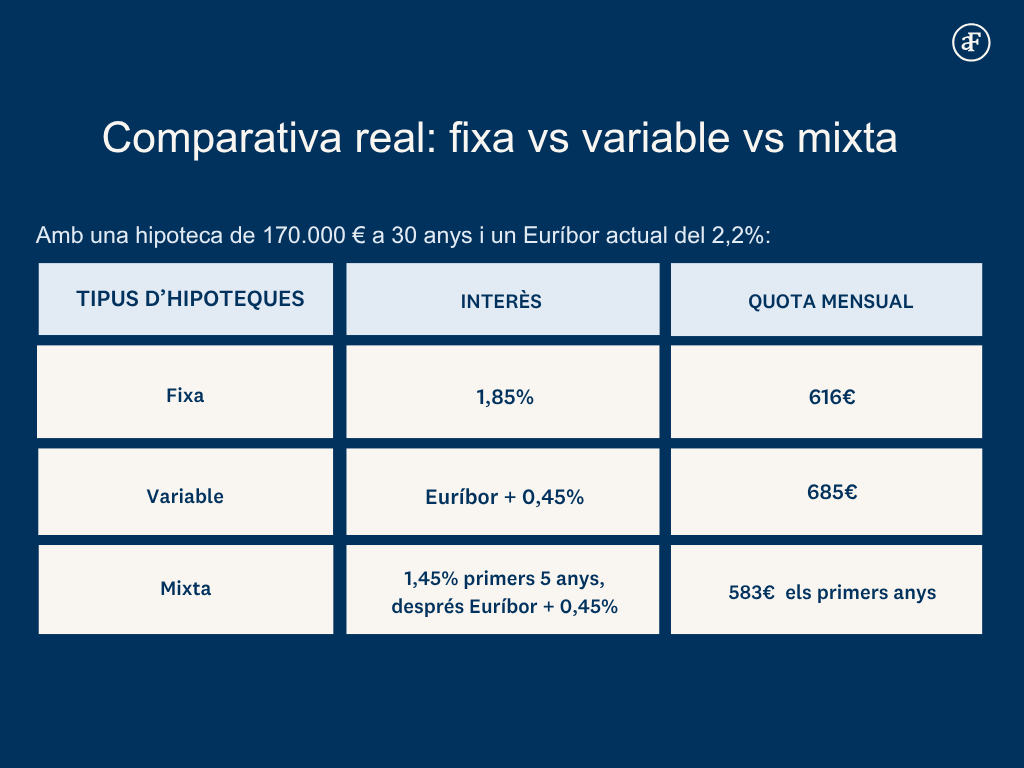
Triar el tipus d’hipoteca que millor s’adapta a tu no només depèn de les teves necessitats i del teu perfil, sinó també de com afectarà els teus pagaments mensuals. A continuació, et presentem un exemple comparatiu que mostra quant podries pagar segons el tipus d’hipoteca que triïs:
A aFinance analitzem el teu perfil, negociem amb les entitats bancàries i aconseguim ofertes que normalment no estan disponibles per al client particular, millorant el tipus d’interès, les comissions i els terminis.
Comença ara i descobreix quant pagaries per la teva hipoteca
SOL·LICITA EL TEU PREESTUDI GRATUÏT AQUÍ
- Notícies destacades
-
 Millors hipoteques a Espanya 2026: Aquestes són les millors hipoteques de cada mes30 de setembre de 2026
-
 El 70% dels funcionaris que passen per Finance aconsegueix una hipoteca al 100%, tant en primer com5 d'agost de 2026
-
 Hipoteca 100% finançament: com comprar un habitatge sense estalvis2 de juliol de 2026
-
 Comparar hipoteques no és el mateix que aconseguir la millor: així treballa un broker hipotecari dig21 de maig de 2026
-
 La teva hipoteca en menys d'un mes: així funciona la Hipoteca Express d'aFinance6 de maig de 2026
-
 aFinance reforça el creixement a Barcelona amb la incorporació de Sandra Bautista com a directora d&21 d'abril de 2026