
És bon moment per comprar habitatge? La hipoteca fixa guanya protagonisme davant la pujada de tipus
Quan els tipus d'interès canvien, és normal pensar dues vegades si he de comprar.
Al setembre de 2026, els tipus d’interès tornen a ser al centre de la conversa. El BCE ha elevat els tipus oficials fins al 2,50% i l’euríbor a 12 mesos ha tornat a superar el 3%.
Això vol dir que has d’esperar per comprar? No necessàriament.
CONÈIXER LES MEVES OPCIONS ABANS DE COMPRAR
Si ens remuntem als darrers mesos, el mercat hipotecari segueix una tendència clara.
A l’agost, l’euríbor a 12 mesos va tancar en el 2,954%, 0,84 punts per sobre del mateix mes de l’any anterior. I durant el setembre ha continuat a l’alça, superant novament la barrera del 3%.
A això s’hi suma l’última pujada dels tipus d’interès del BCE i, per tant, si tries una hipoteca variable, la teva quota pot canviar amb l’euríbor. Si puja, pagaràs més. Si baixa, pagaràs menys. I precisament aquesta incertesa és el que fa que moltes persones tornin a fixar-se en les hipoteques fixes.
Saber quant pagaràs encara que canviïn els tipus d’interès
Amb una hipoteca fixa saps quant pagaràs cada mes. Encara que d’aquí a cinc anys l’euríbor hagi canviat, la teva quota continuarà sent la que vas pactar en signar, sempre que es mantinguin les condicions del préstec.
Aquesta previsibilitat pot ser especialment interessant si vols tenir més control sobre les teves despeses cada mes. No es tracta d’intentar endevinar què farà l’euríbor d’aquí a cinc anys. Es tracta de saber quant pots pagar avui i decidir quin nivell d’estabilitat vols per a la teva economia familiar.
PREESTUDI GRATUÏT D’HIPOTECA FIXA
A més, que els tipus d’interès hagin canviat no vol dir que no es puguin trobar bones condicions. Depèn molt del perfil del client, del percentatge de finançament, del termini i, sobretot, de com plantegem la teva operació al banc.
De fet, aquest mateix mes hem tancat a aFinance una hipoteca fixa al 2,50% per a un client de Barcelona que comprava una segona residència a Girona, assolint un 88% de finançament i aconseguint la FEIN en només dues setmanes.
Aquest cas demostra que el context del mercat no ho determina tot. El perfil del client, l’estructura de l’operació i la manera com es negocia amb les entitats també marquen la diferència.
Aleshores, pot ser aquest el meu moment per comprar?
Tot depèn de tu. No existeix un moment perfecte per comprar un habitatge que funcioni per a tothom. Però sí que hi ha moments en què té sentit deixar d’esperar que el mercat sigui previsible i començar a estudiar les teves opcions reals.
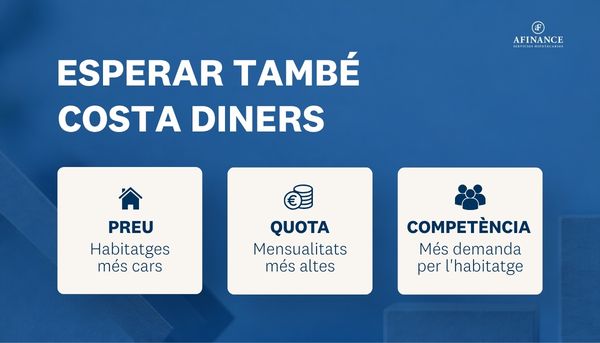
De fet, les darreres dades de l’INE mostren que el mercat hipotecari continua actiu: al juny de 2026 es van constituir 45.907 hipoteques sobre habitatges, un 10,8% més que l’any anterior. L’import mitjà va assolir els 178.365 euros i el tipus d’interès mitjà inicial va ser del 2,96%.
Per això, si tens ingressos estables i has trobat un habitatge que encaixa amb tu, potser la pregunta no és:
“Espero que baixin els tipus d’interès?”
Sinó:
“Quin finançament puc aconseguir avui i com em puc protegir davant dels canvis que puguin venir?”
I si tens menys de 36 anys, la hipoteca jove pot ser la teva alternativa
Segons la teva situació i el lloc on visquis, pots aconseguir una hipoteca jove amb fins al 100% de finançament, terminis de fins a 40 anys o avals públics.
Això pot ser especialment rellevant si el teu principal obstacle no és la capacitat per assumir una quota, sinó disposar dels estalvis suficients per afrontar l’entrada i les despeses associades a la compra.
Per això, abans de descartar un habitatge perquè penses que necessites tenir estalviat el 20% del seu preu, val la pena estudiar el teu cas.
Al final, comprar ara o esperar no hauria de dependre només del que faci l'Euríbor.
Depèn de la teva situació, de l’habitatge que hagis trobat i del finançament al qual puguis accedir.
Abans d’esperar uns mesos per veure què passa amb els tipus d’interès, potser el més útil és saber quines opcions tens avui i quina quota pots assumir.
A partir d’aquí, la decisió és molt més senzilla.
VULL SOL·LICITAR EL MEU PREESTUDI GRATUÏT
- Notícies destacades
-
 Millors hipoteques a Espanya 2026: Aquestes són les millors hipoteques de cada mes30 de setembre de 2026
-
 El 70% dels funcionaris que passen per Finance aconsegueix una hipoteca al 100%, tant en primer com5 d'agost de 2026
-
 Hipoteca 100% finançament: com comprar un habitatge sense estalvis2 de juliol de 2026
-
 Comparar hipoteques no és el mateix que aconseguir la millor: així treballa un broker hipotecari dig21 de maig de 2026
-
 La teva hipoteca en menys d'un mes: així funciona la Hipoteca Express d'aFinance6 de maig de 2026